İçeriğe geç
EREGL

Ereğli Demir Çelik

3Ç26 · 22 Ekim 2026
+ Karşılaştır
Beklenti üstü
Endeks
BIST 30
Ödenmiş sermaye
7,0 mr TL
Ana ortak
Ataer Holding A.ş. · %49,5

Ereğli Demir Çelik (EREGL), 2026 yılının 3. çeyreğinde 2,2 milyar TL net kâr açıkladı; net kâr geçen yılın aynı çeyreğine göre %161,7 arttı, hasılat reel olarak %3,8 arttı.

Kaynak: KAP · tarihinde güncellendi · yöntem

Dönem
Tüm çeyrekler →
3Ç26 · Temmuz–Eylül 2026
00 · Genel bakış

Tek bakışta EREGL

Son 5 çeyrek · rakamlar KAP finansal tablolarından · milyar TL
Fiyat grafiği: TradingView ↗
Hasılat
71,3 milyar TL
reel +%3,8son 12 ay 256,9
3Ç253Ç26
Net kâr
2,2 milyar TL
reel +%161,7son 12 ay 9,3
3Ç253Ç26
FAVÖK
8,0 milyar TL
marj %11,2 · +2,2 puanson 12 ay 27,8
3Ç253Ç26
Serbest nakit akışı
−3,0 milyar TL
son 12 ay 27,0
3Ç253Ç26

Özet finansallar

Gelir tablosu, nakit akışı, bilanço ve oranlar tek yerde · milyar TLTüm tablolar →
mr TL3Ç262Ç261Ç264Ç25 ≈3Ç25Son 12 aySeyir
Gelir tablosu
Hasılat71,364,959,761,053,0256,9
Brüt kâr7,05,94,86,74,224,4
FAVÖK8,06,65,87,54,727,8
Esas faaliyet kârı4,32,82,44,02,213,5
Net kâr2,28,50,4−1,90,79,3
Nakit akışı
İşletme faaliyetlerinden nakit2,23,218,117,813,241,3
Yatırım harcaması−5,2−1,9−2,8−4,4−3,3−14,3
Serbest nakit akışı−3,01,315,213,59,927,0
Bilanço · dönem sonu
Toplam varlıklar625,0599,1576,7558,5523,6625,0
Özkaynak337,0318,6295,5287,8279,8337,0
Finansal borç162,9161,1155,6158,3146,8162,9
Nakit ve benzerleri112,4121,6124,2115,597,7112,4
Net borç50,539,531,542,949,150,5
Oranlar
Brüt marj%9,9%9,1%8,1%11%7,9%9,5
FAVÖK marjı%11,2%10,1%9,8%12,2%8,9%10,8
Net kâr marjı%3,1%13,2%0,6−%3,1%1,2%3,6
Özkaynak kârlılığı · yıllık%2,6%10,7%0,5−%2,6%0,9%2,8
Net borç / özkaynak0,15×0,12×0,11×0,15×0,18×0,15×

≈ kümülatif farkla hesaplandı (ör. 12 aylık − 9 aylık). Nakit akışı yalnız kümülatif raporlandığı için hep farkla bulunur. Son 12 ay dört çeyreğin toplamıdır; bilanço kalemlerinde dönem sonu değeridir. Her çeyrek kendi tarihinin parasıyla: çeyrekler arası kıyas enflasyonu da içerir.

Satış ve kâr

Tek çeyrek · milyar TL · her çeyrek kendi tarihinin parasıyla
HasılatNet kâr
53,0
651
3Ç25
61,0
−1,9
4Ç25 ≈
59,7
384
1Ç26
64,9
8,5
2Ç26
71,3
2,2
3Ç26

Marjlar

Her 100 liralık satıştan kalan
Brüt marjFAVÖK marjıNet kâr marjı
%9,9%11,2%3,13Ç254Ç25 ≈1Ç262Ç263Ç26
01 · Ne oldu?

Bu çeyrek ne oldu?

Hasılat geçen yılın aynı çeyreğine göre %3,8 büyüdü, net kâr %161,7 arttı.*

Değişimler geçen yılın aynı çeyreğine göre · 3Ç26 rakamlarından otomatik

2 maddede
  • FAVÖK marjı %11,2; geçen yılın aynı çeyreğinde %8,9 idi (+2,2 puan).
  • Kâra rağmen serbest nakit akışı negatif (yaklaşık −3,0 milyar TL); yatırım harcaması ya da işletme sermayesi nakdi tüketti.
Satır arası notu · 3Ç26

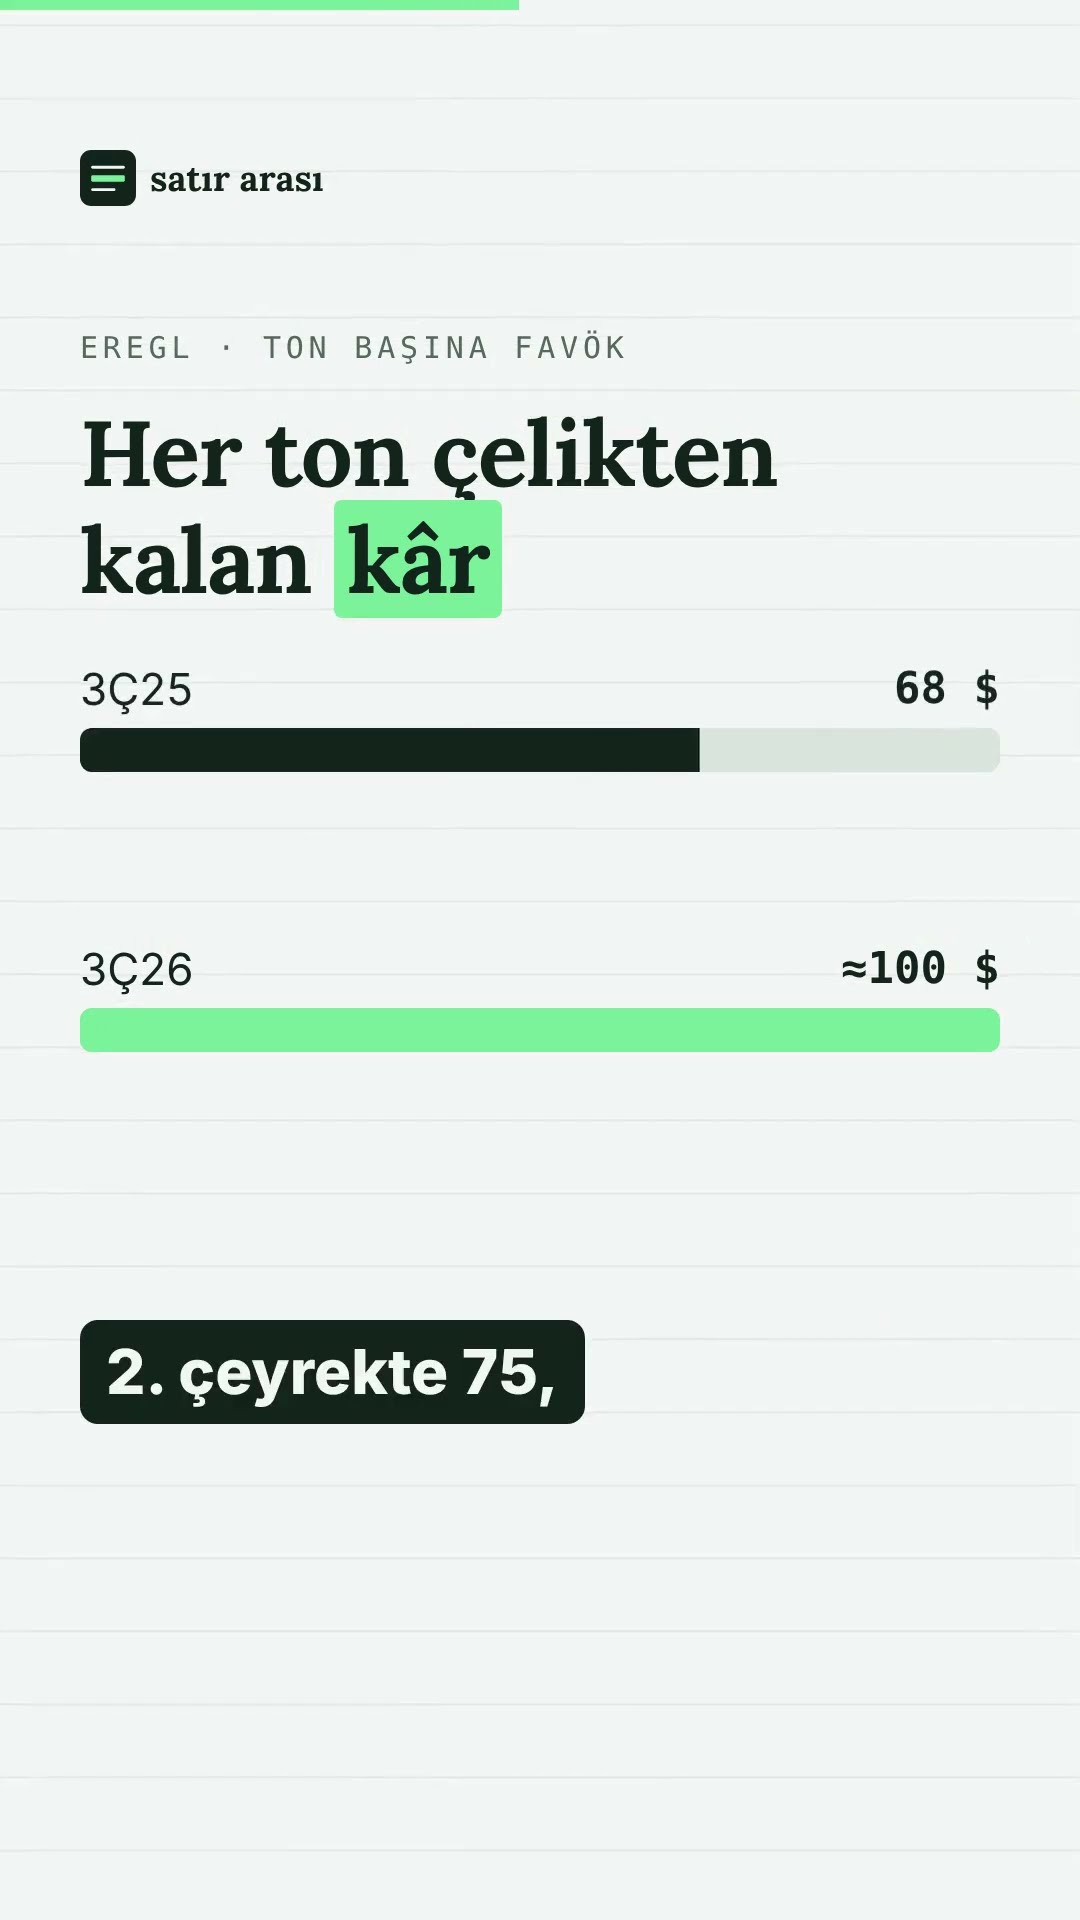
Ton başına kâr iki yıl sonra 100 dolara döndü; nakit ise eridi.

Erdemir üçüncü çeyrekte 2,2 milyar TL net kâr açıkladı; piyasa beklentisi 1,9 milyar TL idi. Üretim yıllık %12, satış hacmi %11 arttı, ton başına FAVÖK iki yıl sonra ilk kez 100 dolar civarına döndü. Ancak FAVÖK beklentinin hafif altında kaldı ve esas faaliyet kârının (4,3 milyar TL) yaklaşık yarısı finansman tarafında eridi. Serbest nakit akışı −3,0 milyar TL; net borç bir çeyrekte %28 artışla 50,5 milyar TL'ye çıktı. İkinci çeyrekteki 8,5 milyar TL'lik kârın arkasında 9,5 milyar TL ertelenmiş vergi geliri vardı; çeyrekler arası düşüş bu yüzden faaliyetten değil.

Hasılat 71,3 milyar TL (+%34,6) · Net kâr 2,2 milyar TL (beklenti 1,9) · Satış 2,15 milyon ton (+%11) · Net borç 50,5 milyar TL
02 · Kâr nereden geldi?

Satıştan net kâra: her basamakta ne kaldı

3Ç26 · milyar TL
71,3
Hasılat
−64,3
Satış maliyeti
7,0
Brüt kâr
−2,8
Faaliyet giderleri ve diğer
4,3
Esas faaliyet kârı
−2,1*
Faaliyet dışı, finansman, vergi
2,2
Net kâr

* Esas faaliyet kârı 4,3 milyar TL, net kâr 2,2 milyar TL. Aradaki 2,1 milyar TL faaliyet dışında gitti: finansman, parasal kazanç ya da kayıp, vergi ve azınlık payı. Ayrıntı şirketin raporunda.

03 · Kârın kalitesi

Kâr nakde dönüyor mu?

Esas faaliyet payı
%193
kârın çoğu işin kendisinden
%50 altı: net kârın çoğu faaliyet dışı
İşletme nakdi / net kâr
0,99×
nakit kârın altında
3Ç26: işletme nakdi 2,2 mr TL ≈, net kâr 2,2 mr TL
Serbest nakit akışı
−3,0 mr TL

Net kâr ve işletme nakdi

Tek çeyrek · milyar TL · nakit akışı kümülatif farkla (≈)
İşletme nakdiNet kâr
13,2
651
3Ç25
17,8
−1,9
4Ç25 ≈
18,1
384
1Ç26
3,2
8,5
2Ç26
2,2
2,2
3Ç26
04 · Bilanço sağlığı

Borç ve nakit

3Ç26 dönem sonu
Net borç
50,5 mr TL
+%2,9 yılda, nominal
Net borç / FAVÖK
1,82×
son 12 ay FAVÖK ile
Cari oran
1,63×
1'in üstünde
Nakit
112,4 mr TL
finansal borcun %69'i

Özkaynak ve net borç

Dönem sonu · milyar TL · her dönem kendi tarihinin parasıyla
ÖzkaynakNet borç
279,8
49,1
3Ç25
287,8
42,9
4Ç25 ≈
295,5
31,5
1Ç26
318,6
39,5
2Ç26
337,0
50,5
3Ç26

Ölçütlere göre

Kural ve sektör medyanına göre; puan değildir
  • Net borç / özkaynak sektör medyanından düşük (daha az borçlu)0,15×
    sektör medyanı 0,16× (24 şirket)
  • Kaldıraç sektör medyanından yüksek%44,4
    sektör medyanı %43,7 (24 şirket)
  • Cari oran 1'in üzerinde: kısa vadeli borçlar dönen varlıkla karşılanıyor1,63×
    ölçüt: 1,00× ve üzeri
05 · Sektördeki yeri

Demir-çelik ve metal şirketleri arasında

Şirketin konumu sektör medyanına göre; puan değildir

3Ç26 · Demir-çelik ve metal sektöründe, verisi güncel şirketler arasında · şeritte sağ taraf önde, çizgi medyan

  • Hasılat büyümesi24 şirket içinde 10.
    +%3,8medyan −%0,4
  • Net kâr büyümesi14 şirket içinde 4.
    +%161,7medyan +%10,5
  • FAVÖK marjı22 şirket içinde 8.
    %11,2medyan %5,5
  • Net kâr marjı24 şirket içinde 6.
    %3,1medyan %0,6
  • Özkaynak kârlılığı24 şirket içinde 10.
    %2,6medyan %0,3
  • Net borç / özkaynak24 şirket içinde 12. (düşük olan önde)
    0,15×medyan 0,16×
  • Kaldıraç24 şirket içinde 13. (düşük olan önde)
    %44,4medyan %43,7

Sektördeki benzerler

Demir-çelik ve metal · büyüklüğü en yakın şirketler · son çeyrek
EREGL ve aynı sektörden büyüklüğü en yakın şirketler
ŞirketNet kâr değişimiFAVÖK marjıNet borç / özkaynak
EREGL
Ereğli Demir Çelik · 3Ç26
+%161,7%11,20,15×
ISDMR
İskenderun Demir Çelik · 3Ç26
+%56,9%12,7−0,01×
BRSAN
Borusan Boru · 2Ç26
+%30,7%11,70,17×
KRDMD
Kardemir · 3Ç26
—%11,4−0,02×
IZMDC
İzmir Demir Çelik · 2Ç26
—−%0,81,31×
KCAER
Kocaer Çelik Sanayi · 3Ç26
+%530,2%14,10,1×
Sektör medyanı
24 şirket
+%10,5%5,50,16×

Benzerlik yalnız sektör ve büyüklüğe (sanayide hasılat, finansta toplam varlık) göre; iş modelleri farklı olabilir. Yatırım tavsiyesi değildir.

06 · Tablolar

Mali tablolar

Geçen yılla karşılaştırma (mn TL)

İki sütun da KAP raporundan. Şirket enflasyon muhasebesi uygulamıyor: rakamlar ve değişim nominal, enflasyonu da içerir.

Kalem9A 20259A 2026Değişim
Gelir tablosu
Hasılat147.915195.859+%32,4
Brüt kâr11.83817.721+%49,7
FAVÖK12.99820.378+%56,8
Faaliyet kârı5.9259.502+%60,4
Net kâr (ana ortaklık)*2.38411.143+%367,4
Nakit akışı
İşletme faaliyetlerinden nakit47.21223.476−%50,3
Yatırım harcaması10.9739.953−%9,3
Serbest nakit akışı36.23913.524−%62,7

* Net kâr (ana ortaklık): 9 aylık kârın içinde 2. çeyrekteki 9,5 milyar TL ertelenmiş vergi geliri var; bu kalem faaliyetten gelmiyor.

Bilanço31 Ara 202530 Eyl 2026Değişim
Toplam varlıklar558.531625.035+%11,9
Özkaynak (ana ortaklık)287.772336.973+%17,1
Nakit ve kısa vadeli yatırımlar115.477112.408−%2,7
Finansal borç158.341162.945+%2,9
Stoklar89.386108.747+%21,7
Ticari alacaklar27.44827.675+%0,8
Ticari borçlar68.76284.143+%22,4

Kaynak: KAP, 3Ç26 finansal raporu.

Gelir tablosu · bilanço · nakit akışı · oranlar: 12 çeyrek, çeyreklik, kümülatif ve yıllıkTabloları aç →
07 · Grafikler

Son 12 çeyrek: gelir, kâr, nakit, marj, borç

Son 12 çeyrek

Bir göstergeye dokun, büyük grafikte açılır · Nasıl okunur?
HasılatSatış gelirleri
3Ç2671,3 mr TL▲ +%3,8 yıllık, reel3Ç25: 69,3 mr TL
0 mn25 mr50 mr75 mr100 mr4Ç241Ç252Ç253Ç254Ç251Ç262Ç263Ç26

kesikli çizgi: son 4 çeyreğin ortalaması (mevsim etkisini düzler) · çerçeve: geçen yılın aynı çeyreği · ≈ soluk: yaklaşık çeyrek (kümülatif farkla) · bugünün parasıyla: her çeyrek 3Ç26 sonu fiyatlarına yaklaşık TÜFE çarpanıyla taşındı; aşağıdaki tablo raporlardaki tutarları gösterir · Kaynak: KAP, 3Ç26

08 · Değerlendirme

Artılar, eksiler, izlenecekler

3Ç26 · Satır Arası notu ve şirket açıklamaları; yorum ya da tavsiye değildir

Değerlendirme · 3Ç26

Satır Arası notu ve şirket açıklamaları

Olumlu

3

Güçlenen, büyüyen

  • Net kâr beklentinin üzerinde: 2,2 milyar TL (piyasa ortalaması 1,93)
  • FAVÖK marjı %8,9 → %11,2; ton başına FAVÖK ~100 dolar
  • Satış hacmi yıllık %11, üretim %12 arttı; 9 ayda kapasite kullanımı %96

Olumsuz

3

Zayıflayan, risk

  • Serbest nakit akışı −3,0 milyar TL: yatırım harcaması (5,2 milyar TL) işletme nakdini aştı
  • Net borç çeyreklik %28 artışla 50,5 milyar TL
  • FAVÖK (8,0 milyar TL) beklentinin hafif altında; kârın bir kısmı finansman giderine gitti

İzlenecek

2

Sonraki bilançoda bak

  • Ton başına FAVÖK'ün 100 dolar civarında kalıp kalmayacağı (çelik fiyatı – hammadde farkı)
  • Yatırım harcaması ve net borcun seyri
09 · Kayıtlar

Künye, temettü, sermaye ve KAP

Açmak için satıra dokun